Penulis; Aman Khan
Kaget bercampur heran
Kebakaran hutan dan lahan (KARHUTLA) masih berkangsung. Fokus perhatian masyarakat tertuju kesana. Namun jangan sampai kita kehilangan perhatian kepada sesuatu yang juga tidak kalah pentingnya. Pertengahan tahun 2026 publik dikagetkan oleh pernyataan direktur utama (dirut) Badan Penyelenggara Jaminan Sosial (BPJS) Kesehatan Mayjen TNI (Purn) Prihati Pujowaskito mengumumkan bahwa BPJS mengalami resiko gagal bayar di tahun 2027. Penyebabnya adalah BPJS tekor Rp. 2 Trilyun setiap bulan. Hal ini disampaikan pada Rapat Kerja dengan Komisi IX DPR pada 9 Juni 20261. Disaat yang hampir bersamaan, pihak BPJS berbangga diri karena sudah memperoleh pencapaian yang signifikan terkait dengan kepesertaan penduduk sebagai pengguna BPJS. Total 282.739.458 jiwa telah menjadi peserta BPJS. Jumlah itu setara dengan 98.62 % dari keseluruhan jumlah penduduk yang ditaksir berjumlah 286.695.860 jiwa2. Upaya ini akan terus dilakukan oleh pihak-pihak terkait hingga mencapai target 100% penduduk menjadi kenyataan sesuai keinginan pemerintah untuk mewujudkan apa yang disebut dengan Universal Health Coverage (UHC). Upaya-upaya yang dimaksud mencakup kewajiban untuk memiliki kartu BPJS aktif pada sejumlah transaksi ekonomi bahkan bila hendak melanjutkan pendidikan pun disyaratkan harus memiliki kartu BPJS aktif. Inilah bentuk-bentuk jurus sapu jagad sehingga penduduk, suka atau tidak suka, harus menjadi bagian dari kepesertaan BPJS.
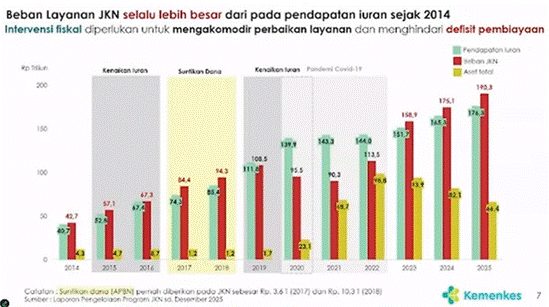
Apa yang disampaikan dirut BPJS bila disandingkan dengan kenyataan banyaknya jumlah penduduk yang termasuk dalam kepesertaan ini tentunya wajar membuat sebagian kalangan terkaget-kaget bercampur penasaran. Kaget karena jangan sampai resiko gagal bayar tersebut akan membawa dampak buruk bagi layanan kesehatan. Bisa jadi BPJS tidak lagi bisa mengcover biaya layanan kesehatan dengan semestinya. Selanjutnya muncul rasa khawatir jangan sampai mereka harus membayar biaya tambahan bila hendak menjalani pengobatan. Atau bisa jadi untuk menutupi defisit maka nilai premi yang wajib mereka bayarkan akan mengalami kenaikan. Suatu keadaan yang pastinya akan semakin membebani biaya hidup ditengah semakin meningkatnya harga kebutuhan pokok, pajak yang semakin beraneka ragam, harga BBM yang belum turun dan sulit ditemukan. Padahal seluruh peserta telah mengiur setiap bulan yang bila jumlah kepesertaannya meningkat berakibat pada semakin meningkatnya premi yang masuk setiap bulan. Sesuatu yang terkesan paradoks. Seharusnya bila premi yang masuk meningkat maka cashflow menjadi lebih terjamin. Kenyataannya ternyata sebaliknya. Banyaknya pembiayaan akibat meningkatnya penggunaka layanan kesehatan yang menjadi tanggungan BPJS akhirnya menjadi alasan dibalik boncosnya dana BPJS. Data di bawah ini menggambarkan situasi penggunaan JKN sebagai sarana pembiayaan kesehatan dan jumlah pemasukan dari premi. Terlihat bahwa sejak tahun 2014, penggunaan JKN (yang dibaca sebagai “beban JKN”) nilainya lebih besar dari pemasukan lewat iuran/premi. Kondisi ini makin konsisten sejak tahun 2023 hingga 2025.
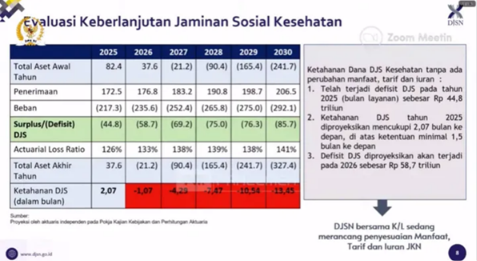
Perlu diingat tahun lalu dirut BPJS Kesehatan pada tanggal 14 November 2026 telah mengumumkan bahwa akan terjadi defisit 58,7 triliun di tahun 2026. Berbagai strategi dilakukan agar kondisi gagal bayar itu tidak terjadi mulai dari pengendalian biaya pelayanan, peningkatan kepesertaan dan pengumpulan iuran, hingga penguatan pengawasan dan pemanfaatan teknologi digital. Termasuk tentunya meminta tambahan anggaran sebanyak 20 triliun ke kementerian keuangan. “Kita akan advokasi kepada Pak Menkeu. Surat sudah kita tulis untuk Pak Menkeu supaya yang Rp 20 triliun bisa segera cair,” paparnya3.
Berbagai upaya tersebut dilakukan agar keberlangsungan program ini tetap terjaga yang secara target memang terlihat berorientasi untuk kebaikan masyarakat yakni menjadikan masyarakat tidak perlu berpikir soal biaya saat membutuhkan pelayanan kesehatan. Namun bila dihadapkan pada kenyataan betapa tingginya nominal biaya yang dibutuhkan, kekhawatiran justru menghantui. Evaluasi dari Dewan Jaminan Sosial Nasional menunjukkan potensi defisit masih akan terus terjadi hingga tahun 2030 bila tidak diambil langkah-langkah strategis.
Beda-beda kesimpulan
Berapa dana yang dibutuhkan BPJS Kesehatan untuk menggratiskan pembiayaan kesehatan bagi seluruh rakyat Indonesia? Pertanyaan yang cukup susah untuk dijawab. Mengapa demikian? Oleh karena sudut pandang dalam menilai kebutuhan pendaanan yang dianggap memadai bagi negara untuk memberikan pelayanan kesehatan juga berbeda-beda. Wakil Ketua Komisi IX DPR RI, Charles Honoris, menilai negara sebenarnya mampu menggratiskan premi BPJS bagi seluruh warga negara Indonesia. Charles memaparkan perhitungannya pada 13 Februari 2026 dalam rapat kerja Komisi IX DPR RI bersama Menteri Kesehatan, Budi Gunadi Sadikin; Ketua Dewan Jaminan Sosial Nasional (DJSN), Nunung Nuryartono; Direktur Utama BPJS Kesehatan, Ali Ghufron Mukti; serta Ketua Dewas BPJS Kesehatan, Abdul Kadir di Kompleks Parlemen, Jakarta. Menurutnya dari total 280 juta penduduk Indonesia, setelah dikurangi 38 juta pekerja formal, 20 juta PNS/TNI-Polri, serta 4,5 juta pensiunan PNS/TNI-Polri, tersisa sekitar 216,5 juta penduduk yang perlu dilindungi negara melalui skema BPJS Kesehatan.
Charles kemudian menghitung kebutuhan anggaran jika iuran BPJS Kesehatan sebesar Rp42.000 per orang per bulan ditanggung negara. “Kalau 216,5 juta penduduk dikalikan Rp42.000 berarti Rp9,07 triliun per bulan. Dikalikan 12 bulan berarti Rp108,8 triliun per tahun,” ujarnya. Dengan anggaran Rp108,8 triliun per tahun, menurut Charles, Indonesia sudah bisa mencapai Universal Health Coverage (UHC) 100 persen4.
Tentu saja kebijakan tersebut sangat bergantung pada political will atau kemauan politik pemerintah, seperti saat program Makan Bergizi Gratis (MBG) diluncurkan. Dalam hal ini seperti ketika pemerintah memutuskan mencanangkan program MBG, ketika ada political will, program MBG itu tetap bisa dijalankan kendati membutuhkan anggaran sekitar 1 triliun per hari alias 335 triliun pertahun.
Sebagian kalangan mengusulkan agar sisa anggaran MBG yang tidak terserap bisa dialokasikan untuk membiayai BPJS Kesehatan, khususnya peserta Penerima Bantuan Iuran (PBI). Menurut mereka, serapan anggaran MBG tahun 2025 mencapai 81,6 persen dari total Rp71 triliun. Jika pada 2026 anggaran MBG sebesar Rp335 triliun dan tingkat serapannya 85 persen, maka akan ada sisa 15 persen atau sekitar Rp50 triliun. Rp 50 triliun ditambahkan Rp56 triliun yang sudah dianggarkan untuk PBI, jadi Rp106 triliun. Tinggal tambah 2,8 triliun, 100 persen seluruh warga negara sudah bisa dijamin kepesertaannya untuk BPJS Kesehatan.
Kesimpulan Charles bahwa dengan anggaran Rp.108,8 triliun per tahun maka seluruh warga telah terjamin biaya kesehatannya terlihat menarik tapi sebenarnya terjadi bias yang signifikan. Dana tersebut sebenarnya hanya mengcover 216.5 juta penduduk dengan asumsi pengeluaran kesehatan tiap individu adalah Rp.42.000 per bulan, sebuah angka pengeluaran untuk biaya kesehatan yang sangat rendah sekali. Pada saat yang sama sisanya yakni 38 juta pekerja formal menggunakan BPJS ketenagakerjaan, 20 juta ASN/TNI-Polri menggunakan BPJS kesehatan dengan skema pemotongan gaji. Sementara 4.5 juta pensiunan ASN/TNI-Polri menggunakan skema Tabungan Pensiun yang hakikatnya adalah simpanan mereka ketika masih bekerja4.
Di sisi lain, kalau menggunakan hitungan dirut BPJS Kesehatan, beliau menyampaikan saat ini transaksi utilitas layanan BPJS Kesehatan mencapai angka 16 sampai 16.5 triliun per bulan alias 192 sampai 200 triliun per tahun. Hanya saja perlu dipahami juga bahwa nilai transaksi yang dimaksud adalah cerminan klaim yang harus dibayarkan oleh BPJS Kesehatan kepada Rumah Sakit, Klinik dan Puskesmas yang bekerjasama dengan BPJS Kesehatan. Klaim itu sendiri sering kali menggunakan perhitungan Indonesia Case Base Groups (InaCBGs) yang seringkali nominalnya sangat rendah.
Untuk membuktikan rendahnya perhitungan InaCBGs ini kita bisa menilai dari apa yang disimpulkan oleh tim peneliti dari Departemen Obstetri dan Ginekogi, Fakultas Kedokteran, Universitas Airlangga yang berafiliasi di RS Universitas Airlangga melakukan riset untuk membandingkan pembiayaan persalinan pervaginam yang di lakukan di RS rujukan ini yang telah dipublikasikan di Journal of Public Health Research. Dari hasil penelitian didapatkan disparitas antara biaya dengan klaim persalinan pervaginam yang bermakna dimana beban biaya yang dikeluarkan RS (± Rp. 9,2 juta) lebih tinggi dibandingkan klaim yang didapatkan dari BPJS melalui harga INA-CBGs sebesar ± Rp. 1,8 juta. Disparitas ini juga akan semakin meningkat perbedaannya jika didapatkan level severitas atau derajat keparahan kasus yang semakin tinggi yang dimungkinkan dengan adanya peningkatan lama rawat inap dan juga beberapa sumber daya lain yang dikeluarkan oleh rumah sakit. Beberapa penelitian di luar menunjukkan klaim biaya persalinan pervaginam yang jauh lebih tinggi, Penelitian di beberapa negara Eropa menunjukkan klaim yang terendah di Polandia sebesar 476 Euro (± Rp. 8,1 juta) atau sekitar 5 kali lipat klaim di Indonesia hingga yang tertinggi di Swedia sebesar 2047 Euro (± Rp. 35 juta)5.
Dalam rangka menutupi nominal kerugian yang diderita, maka dilakukan subsidi silang dengan pasien-pasien yang menggunakan asuransi swasta yang memang nominal klaimnya jauh lebih tinggi untuk kasus yang kurang lebih sama
Terkait berapa nominal biaya yang dibutuhkan oleh negara untuk membiayai kesehatan seluruh rakyat Indonesia kesimpulan yang berbeda disampaikan oleh Kepala Eksekutif Pengawasan Perasuransian, Penjaminan, dan Dana Pensiun Otoritas Jasa Keuangan (OJK), Ogi Prastomiyono mengatakan pengeluaran masyarakat untuk biaya kesehatan mencapai Rp 640 triliun per tahunnya. Hal ini diungkap Ogi dalam Health Insurance Ecosystem Forum 2026, Rabu (3/6/2026).
Pendekatannya dengan menghitung jumlah pengeluaran masyarakat untuk biaya kesehatan, baik yang menggunakan BPJS, asuransi swasta maupun pengguna mandiri6.
Perbedaan-perbedaan nilai yang didapatkan disebabkan karena perbedaan pendekatan yang dipakai. Bila menggunakan pendekatan jumlah peserta mandiri dengan premi Rp.42.000 perbulan maka diperlukan dana Rp. 108.8 T per tahun. Bila menggunakan pendekatan transaksi utilitas pelayanan kesehatan maka diperlukan dana Rp.200 T per tahun. Sementara bila menggunakan pendekatan pengeluaran masyarakat maka dibutuhkan dana Rp 640 T per tahun. Menurut hemat penulis, pendekatan yang paling baik adalah apa yang digunakan oleh kepala OJK yakni sebesar Rp. 640 T per tahun.
Model pembiayaan kesehatan yang surplus terus
Problematika pelayanan kesehatan masih terus terjadi di negara kita. Delapan puluh dua tahun merdeka dari penjajah namun arah pengelolaan negara kita masih belum jelas, termasuk soal itu. Tingginya angka stunting, kematian ibu hamil, prevalensi penyakit menular berbarengan dengan rendahnya rasio dan kualitas tenaga kesehatan. Disaat yang sama masyarakat masih diharuskan untuk memenuhi target UHC yang pada intinya adalah penarikan sejumlah uang dari penghasilan mereka. Oleh karenanya perlu diupayakan untuk menghadirkan solusi yang bisa menyelesaikan masalah tersebut secara simultan yang bisa diawali dari menemukan sudut pandang yang hakiki tentang permasalahan itu. Sudut pandang yang dimaksud tentulah dengan perspektif Islam yang dapat penulis uraikan diantaranya :
- Pembiayaan kesehatan harus bersifat unlimited. Hal ini dikarenakan pelayanan kesehatan kebutuhan dasar masyarakat sekaligus menjadi kewajiban negara untuk memenuhinya. Dalam Islam kepala negara berkewajiban untuk mengurus rakyatnya. Tidak boleh terlintas dibenak kepala Negara bahwa utilitas fasilitas kesehatan oleh rakyat sebagai beban keuangan negara. Penegasan Rasulullah SAW bahwa kepala negara adalah penggembala dan akan dimintai pertanggungjawaban tentang gembalaannya7 tentu bukanlah sekedar imbauan tapi merupakan sebuah intruksi yang jelas. Namun meskipun bersifat unlimited, tetap diperlukan perencanaan keuangan yang presisi agar dana yang dimiliki tidak bersifat israf maupun tabdzir
- Sumber daya manusia yang tangguh dan kompeten merupakan harus dipandang sebagai modal besar untuk menjadi negara yang kuat dimana hal tersebut diawali dari manusia-manusia yang sehat. Terlebih lagi negara yang demikian memiliki tugas untuk mengemban dakwah ke seluruh dunia8. Perluasan wilayah akan berdampak pada semakin banyaknya manusia yang harus ditanggung biaya kesehatannya. Jenis-jenis penyakit yang diderita juga akan lebih variatif sehubungan dengan variasi geografis maupun demografinya. Oleh karena itu negara ini wajib memilki model pembiayaan kesehatan yang dapat menunjang karakternya
- Oleh karena Islam mengenal halal-haram, maka sumber pembiayaan tidak boleh diperoleh dari sumber-sumber yang diharamkan Islam. Tidak boleh dari penjualan barang-barang haram oleh negara sepert penjualan khamr atau babi, hasil penipuan negara Islam terhadap negara lain, termasuk hasil utang negara yang berkonsekuensi riba dari negara-negara donatur.
- Islam mengajarkan bahwa negara wajib mengoptimalkan pendanaan untuk memenuhi kebutuhan rakyat dari sumber-sumber yang halal. Kepemilikan umum berupa hasil tambang yang jumlahnya sangat besar adalah sumber dana yang telah dihalalkan oleh Allah SWT. Hal itu karena optimalisasi nilainya dikembalikan ke pemiliknya yakni masyarakat dalam bentuk pelayanan kesehatan yang diperuntukkan untuk semua orang. Barang tambang yang jumlahnya sangat besar terlarang untuk dimiliki oleh individu dan wajib dikuasai oleh negara untuk sebesar-besarnya kemakmuran rakyat. Hal ini didasarkan pada hadis Nabi tentang sahabat Abyadh bin Hammal yang meminta tambang garam dan diberikan oleh Nabi. Kan tetapi ketika mengetahui bahwa tambang garam itu “kal ma’u iddu” (seperti air mengalir) artinya jumlahnya sangat besar, maka seketika itu pula Nabi membatalkan pemberiannya. Sebuah plot twist yang sangat jarang terjadi karena Nabi sangat jarang mengambil sesuatu yang sudah beliau berikan9. Sebenarnya dengan optimalisasi kepemilikan umum dari dua sumber saja (kita ambil contoh dari hasil tambang nikel dan batu bara), insya Allah, sudah lebih dari cukup untuk memberikan dana bagi pelayanan kesehatan bagi seluruh rakyat Indonesia. Saat ini nikel tetap menjadi komoditas paling strategis dalam tren pertambangan Indonesia 2025-2026. Dengan pertumbuhan industri baterai kendaraan listrik global, permintaan akan bijih nikel berkualitas tinggi terus meningkat. Indonesia, sebagai penghasil nikel terbesar di dunia, mendominasi pasar dengan produksi mencapai 40 dari total produksi global di samping Filipina, Rusia, Kaledonia Baru, Australia, Kanada, Brasil, Tiongkok dan Kuba. Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) per 1 September 2026, produksi bijih nikel tercatat sebesar 173,79 juta ton10. Secara umum, bijih nikel laterit di Indonesia memiliki kadar nikel sekitar 1% hingga 2%. Jika diasumsikan kadar nikel rata-rata di dalam bijih adalah 1.5% maka perkiraan kandungan nikel murni adalah 173.79 x 1.5% = 2.6 juta ton logam nikel11. Suatu angka yang cukup fantastis. Pada bulan Oktober 2026 harga nikel tercatat USD 15.000 – 16.000 per ton atau menurut trading economics harganya berada pada nilai USD 15.530 per ton12. Artinya total penerimaan negara melalui porduksi nikel bisa mencapai USD 40.378 juta. Bila kurs USD 1 setara dengan Rp. 17.895 serta gross profit margin 26.6% maka laba yang pemasukan yang didapatkan negara hanya melalui nikel saja sudah sebesar Rp. 187.866 T pertahun. Barang tambang lainnya adalah batubara. Produksi batubara di Indonesia berdasarkan rilis terbaru kementerian ESDM hingga Juli 2026 mencapai 60.5 juta ton perbulan10. Dengan harga pasar dunia yang mencapai angka USD 148.9 ton12, maka setiap bulan pendapatan negara khusus dari batu bara bisa mencapai USD 9.011 juta. Bila kurs USD 1 setara dengan Rp.17.895 serta gross profit margin 57.4% maka laba yang diperoleh mencapai angka Rp. 92. T per bulan alias Rp. 1.110 T per tahun. Bila digabung dan dioptimalisasikan penghasilan dari kedua kemudian 50% difokuskan untuk kebutuhan dalam negeri, maka masih terdapat dana Rp. 94.480 T per tahun. Masih sekitar 145x dari kebutuhan maksimal bila kita menggunakan apa yang menjadi pendekatan kepala OJK.
- Sejumlah pola hidup yang diwajibkan syariat akan mengurangi tingkat penggunaan fasilitas kesehatan. Kewajiban menjaga hygiene dan lingkungan sekitar akan menurunkan resiko tersebarnya penyakit menular, menghindari khamr dan semacamnya yang bisa menghilangkan akal akan menurunkan resiko perkelahian dan kecelakaan lalu lintas, larangan untuk jajan sembarangan akan menghilangkan resiko tersebarnya penyakit menular seksual dan HIV, kewajiban untuk makan makanan yang halal dan baik akan memberikan jaminan perbaikan gizi masyarakat, kewajiban untuk menghindari stress dengan mengajarkan tawakkal dan menerima qadha-qadar yang berasal dari Allah SWT akan menurunkan tingkat melukai diri yang bisa berujung pada bunuh diri. Akan tetapi meskipun keseluruhannya adalah praktik individu, namun peranan negara tetap dibutuhkan.
- Negara wajib mengelola distribusi informasi yang benar tentang kesehatan. Termasuk secara massif memberikan informasi yang akurat tentang pelayanan kesehatan yang telah, sedang dan akan disediakan oleh negara. Utilisasi fasilitas pelayanan kesehatan akan menjadi efisien dan efektif dengan dukungan maksimal oleh negara dalam membuat sistem informasi teknologi. Sistem ini mengatur akses pasien, pengunjung dan peneliti ke rumah sakit, pusat kesehatan dan fasilitas pengobatan; mengatur kunjungan; mendokumentasikan diagnosis, citramedis, prosedur pengobatan, serta seluruh urusan administrasi, keuangan dan pengobatan13. Hal ini karena pelayanan kesehatan adalah sesuatu yang senantiasa mengalami perkembangan dan sebagai sebuah negara ideologis maka negara wajib menjadi yang terdepan dalam inovasi dan terobosan di bidang ini. Bahkan bila perlu menjadi kiblat utama negara-negara lain.
Wallahu a’lam
Catatan kaki
- news.detik.com
- youtube kemenkes
- kompas.com
- Liputan6.com
- unair.ac.id
- CNBC Indonesia
- HR al Bukhari dari Abdullah bin Umar
- Al Qur’an Surah Saba’ ayat 28
- an Nabhani : Sistem Ekonomi Islam hal. 303-305
- Perhapi.or.id
- Geostat.id
- Id.tradingeconomics.com, situs yang memantau pergerakan harga-harga barang tambang
- Departemen Teknologi Informasi dan Komunikasi hal. 98


One Response
Semoga bukan cuma khayalan